La crescente attenzione verso i temi ambientali, sociali e di governance (ESG) sta trasformando radicalmente il mondo del business.
Con l’introduzione della nuova Corporate Sustainability Reporting Directive (CSRD), le imprese europee sono chiamate a un salto di qualità nella trasparenza e rendicontazione della sostenibilità.
Questa direttiva, approvata dall’Unione Europea nel 2022, non solo amplia il numero di aziende obbligate a rendicontare le proprie performance ESG, ma introduce anche standard comuni, dettagliati e rigorosi, destinati a ridefinire il concetto stesso di responsabilità d’impresa.
Cosa cambia con la CSRD
Rispetto alla precedente Non-Financial Reporting Directive (NFRD), la CSRD introduce cambiamenti sostanziali:
- Estensione dell’obbligo di reporting: l’obbligo si applicherà a un numero molto più ampio di aziende, comprese PMI quotate e grandi imprese non quotate.
- Standardizzazione dei dati: i report dovranno seguire standard tecnici precisi, definiti dall’EFRAG (European Financial Reporting Advisory Group).
- Verifica esterna obbligatoria: i dati ESG dovranno essere certificati da revisori esterni, come già avviene per i bilanci finanziari.
- Digitalizzazione dei report: le informazioni dovranno essere disponibili in formato digitale leggibile dalle macchine, facilitando l’accesso e l’analisi automatica.
Queste novità mirano a rendere la rendicontazione ESG più trasparente, comparabile e affidabile, a beneficio di investitori, consumatori e altri stakeholder.
Focus sui nuovi standard europei
Gli standard di rendicontazione ESG previsti dalla CSRD coprono tre principali aree:
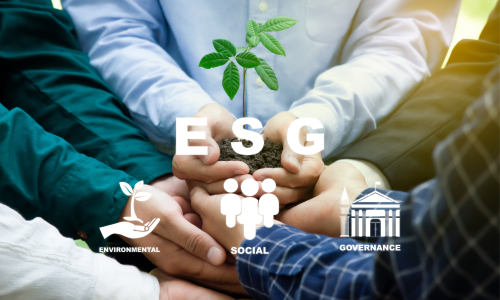
- Ambientale: impatti sull’ambiente, uso delle risorse, emissioni di gas serra, strategia climatica, biodiversità.
- Sociale: diritti umani, parità di genere, condizioni di lavoro, coinvolgimento delle comunità locali.
- Governance: struttura di governance, gestione dei rischi ESG, politiche di etica aziendale e anticorruzione.
Le imprese dovranno adottare il principio della “doppia materialità”: dovranno quindi rendicontare sia come i fattori ESG influenzano il business, sia come il business impatta su ambiente e società.
Inoltre, i dati dovranno essere quantitativi (numeri, metriche) e qualitativi (strategie, politiche, obiettivi), garantendo una visione completa della performance di sostenibilità.
Come prepararsi al nuovo reporting ESG
Adeguarsi alla CSRD richiede un approccio strutturato e proattivo.
Alcune azioni chiave per le imprese:
- Mappare i requisiti: analizzare le aree di reporting richieste dagli standard europei e identificare eventuali gap informativi.
- Costruire sistemi di raccolta dati: implementare soluzioni IT in grado di tracciare e aggregare dati ESG in modo affidabile e aggiornato.
- Formare il management: sensibilizzare i vertici aziendali sull’importanza della rendicontazione ESG e integrarli nei processi decisionali.
- Coinvolgere i revisori: collaborare con società di revisione per garantire la certificazione dei dati e prepararsi agli audit obbligatori.
- Comunicare in modo trasparente: elaborare report chiari, accessibili e coerenti, che rispondano alle aspettative dei diversi stakeholder.
Queste strategie si inseriscono nel più ampio quadro dell’economia dello sviluppo e dell’innovazione sostenibile, come analizzato anche nell’approfondimento su economia e innovazione dello sviluppo, dove la crescita aziendale deve essere integrata con obiettivi ambientali e sociali.
CSRD e futuro della rendicontazione aziendale
La CSRD non è solo una nuova compliance da rispettare: rappresenta un cambio di paradigma.
Con l’introduzione di standard rigorosi, la sostenibilità passa da dimensione accessoria a parte integrante della gestione d’impresa.
Il reporting ESG diventerà un fattore determinante per:
- attrarre investimenti
- accedere ai mercati internazionali
- costruire relazioni di fiducia con clienti, fornitori e istituzioni
- guidare l’innovazione verso modelli di business più responsabili e resilienti
Le aziende che sapranno adattarsi rapidamente a questi cambiamenti non solo saranno conformi alla normativa, ma potranno posizionarsi come leader nella nuova economia sostenibile.La crescente attenzione verso i temi ambientali, sociali e di governance (ESG) sta trasformando radicalmente il mondo del business.
Con l’introduzione della nuova Corporate Sustainability Reporting Directive (CSRD), le imprese europee sono chiamate a un salto di qualità nella trasparenza e rendicontazione della sostenibilità.
Questa direttiva, approvata dall’Unione Europea nel 2022, non solo amplia il numero di aziende obbligate a rendicontare le proprie performance ESG, ma introduce anche standard comuni, dettagliati e rigorosi, destinati a ridefinire il concetto stesso di responsabilità d’impresa.
Cosa cambia con la CSRD
Rispetto alla precedente Non-Financial Reporting Directive (NFRD), la CSRD introduce cambiamenti sostanziali:
- Estensione dell’obbligo di reporting: l’obbligo si applicherà a un numero molto più ampio di aziende, comprese PMI quotate e grandi imprese non quotate.
- Standardizzazione dei dati: i report dovranno seguire standard tecnici precisi, definiti dall’EFRAG (European Financial Reporting Advisory Group).
- Verifica esterna obbligatoria: i dati ESG dovranno essere certificati da revisori esterni, come già avviene per i bilanci finanziari.
- Digitalizzazione dei report: le informazioni dovranno essere disponibili in formato digitale leggibile dalle macchine, facilitando l’accesso e l’analisi automatica.
Queste novità mirano a rendere la rendicontazione ESG più trasparente, comparabile e affidabile, a beneficio di investitori, consumatori e altri stakeholder.
Focus sui nuovi standard europei
Gli standard di rendicontazione ESG previsti dalla CSRD coprono tre principali aree:
- Ambientale: impatti sull’ambiente, uso delle risorse, emissioni di gas serra, strategia climatica, biodiversità.
- Sociale: diritti umani, parità di genere, condizioni di lavoro, coinvolgimento delle comunità locali.
- Governance: struttura di governance, gestione dei rischi ESG, politiche di etica aziendale e anticorruzione.
Le imprese dovranno adottare il principio della “doppia materialità”: dovranno quindi rendicontare sia come i fattori ESG influenzano il business, sia come il business impatta su ambiente e società.
Inoltre, i dati dovranno essere quantitativi (numeri, metriche) e qualitativi (strategie, politiche, obiettivi), garantendo una visione completa della performance di sostenibilità.
Come prepararsi al nuovo reporting ESG
Adeguarsi alla CSRD richiede un approccio strutturato e proattivo.
Alcune azioni chiave per le imprese:
- Mappare i requisiti: analizzare le aree di reporting richieste dagli standard europei e identificare eventuali gap informativi.
- Costruire sistemi di raccolta dati: implementare soluzioni IT in grado di tracciare e aggregare dati ESG in modo affidabile e aggiornato.
- Formare il management: sensibilizzare i vertici aziendali sull’importanza della rendicontazione ESG e integrarli nei processi decisionali.
- Coinvolgere i revisori: collaborare con società di revisione per garantire la certificazione dei dati e prepararsi agli audit obbligatori.
- Comunicare in modo trasparente: elaborare report chiari, accessibili e coerenti, che rispondano alle aspettative dei diversi stakeholder.
Queste strategie si inseriscono nel più ampio quadro dell’economia dello sviluppo e dell’innovazione sostenibile, come analizzato anche nell’approfondimento su economia e innovazione dello sviluppo, dove la crescita aziendale deve essere integrata con obiettivi ambientali e sociali.
CSRD e futuro della rendicontazione aziendale
La CSRD non è solo una nuova compliance da rispettare: rappresenta un cambio di paradigma.
Con l’introduzione di standard rigorosi, la sostenibilità passa da dimensione accessoria a parte integrante della gestione d’impresa.
Il reporting ESG diventerà un fattore determinante per:
- attrarre investimenti
- accedere ai mercati internazionali
- costruire relazioni di fiducia con clienti, fornitori e istituzioni
- guidare l’innovazione verso modelli di business più responsabili e resilienti
Le aziende che sapranno adattarsi rapidamente a questi cambiamenti non solo saranno conformi alla normativa, ma potranno posizionarsi come leader nella nuova economia sostenibile.
Roberto Raimondi (Cagliari, Sardegna) è economista dell’innovazione e docente universitario, specializzato in economia della conoscenza e cooperazione internazionale. Attualmente professore di Economia della Conoscenza presso la Link Campus University di Roma, il prof. Raimondi ha dedicato la sua carriera alla promozione di politiche per lo sviluppo sostenibile e l'innovazione.
